Cải cách thuế đối với doanh nghiệp đa quốc gia
Trong bối cảnh tranh chấp thương mại diễn ra phổ biến trên toàn cầu và luật thuế hiện hành từ những năm 1920 đã lỗi thời, những nền kinh tế lớn trên thế giới đang lên kế hoạch đơn phương áp thuế các tập đoàn đa quốc gia. Tổ chức Hợp tác và Phát triển kinh tế (OECD) mới đây đã đưa ra dự thảo cải cách luật thuế quốc tế nhằm xác định quyền thu thuế doanh nghiệp công bằng hơn cho mỗi quốc gia.
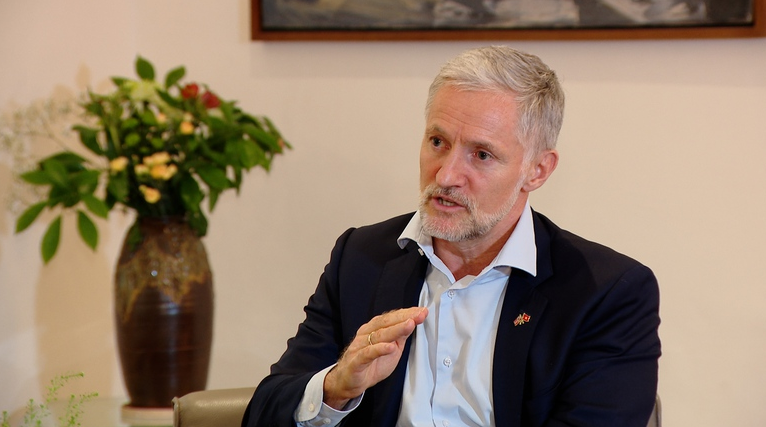
Các chuyên gia tham vấn cho OECD về thuế doanh nghiệp thời đại kinh tế số. Ảnh Taxjustice
Thế kỷ 20 chứng kiến cuộc chạy đua giữa các quốc gia về giảm thuế doanh nghiệp với mục đích thu hút đầu tư và thúc đẩy tăng trưởng kinh tế. Những siêu tập đoàn đa quốc gia thường khéo léo tối đa hóa lợi nhuận mà vẫn tuân thủ nghĩa vụ đóng thuế bằng cách lựa chọn đăng ký trụ sở, hay chuyển hướng nguồn thu vào công ty con ở những quốc gia và vùng lãnh thổ được cho là “thiên đường thuế”. Trong kỷ nguyên số, hoạt động kinh doanh diễn ra trên in-tơ-nét càng giúp cho doanh nghiệp dễ điều chuyển doanh thu và né tránh, giảm nghĩa vụ thuế. Tuy được hưởng lợi từ xã hội, nhưng những tập đoàn siêu lợi nhuận thường bỏ qua nghĩa vụ thuế như những công ty bản địa.
Theo ước tính của Quỹ Tiền tệ quốc tế (IMF), các nước không phải thành viên của OECD thiệt hại khoảng 1,3% nguồn thu ngân sách do không thu được thuế từ các siêu tập đoàn. Tuy nhiên, ngay cả chính phủ của những nước thành viên OECD cũng bế tắc trong việc thu thuế các siêu tập đoàn, dẫn đến thất thu nguồn ngân sách đáng kể. Nhận thấy những hạn chế của luật thuế, hồi giữa tháng 7, Pháp đã đơn phương áp mức thuế 3% lợi nhuận đối với 30 tập đoàn đa quốc gia lớn nhất đang kinh doanh trên lãnh thổ Pháp. Anh cũng đã công bố kế hoạch tương tự với dự thảo mức thuế 2%, nhiều khả năng sẽ được Quốc hội thông qua vào năm 2020. Khi chủ nghĩa đa phương đang bị lung lay bởi những tranh chấp thương mại và chính sách bảo hộ, những biện pháp áp thuế đơn phương của một quốc gia rất dễ trở thành “ngòi nổ” của một cuộc chiến thương mại song phương. Sau khi Pháp áp mức thuế mới cho các tập đoàn đa quốc gia, chủ yếu là các công ty Mỹ, Oa-sinh-tơn cũng đã đưa ra hành động đáp trả, bằng việc áp thuế lên rượu, máy bay có xuất xứ từ Pháp.
Cùng với những diễn biến, tranh chấp phức tạp của nền kinh tế toàn cầu bước sâu vào kỷ nguyên số, hơn 130 quốc gia đã đặt niềm tin vào OECD với mục tiêu tìm ra giải pháp thuế quan thích hợp và công bằng cho cả chính phủ và doanh nghiệp. Dự thảo của OECD đề xuất hai phương án tính thuế: áp thuế theo tỷ lệ lợi nhuận của tập đoàn toàn cầu, hoặc áp một mức thuế cố định dựa trên hoạt động kinh doanh tại nước sở tại. Các điều khoản chi tiết trong luật thuế mới này cần được các nước thành viên thông qua. Tổng Thư ký OECD A.Gu-ri-a cho biết, nếu dự thảo cải cách luật thuế không được thông qua vào năm 2020, nhiều khả năng các nước sẽ đơn phương hành động và trở thành mối đe dọa lớn cho nền kinh tế thế giới vốn đang lao đao vì tranh chấp thương mại.
Trong bối cảnh các nền kinh tế hàng đầu đã lên kế hoạch đơn phương thay đổi luật thuế, Mỹ tỏ ra không ủng hộ phương án của Pháp và Anh, và nhận định, công việc quan trọng nhất là tìm ra một giải pháp công bằng nhằm tháo gỡ những bất đồng trong thị trường quốc tế. Về phía các siêu tập đoàn, đại diện của Amazon cho rằng, một phương án mà cộng đồng thế giới có thể đồng thuận sẽ giúp hạn chế các rủi ro thuế quan cho doanh nghiệp và hạn chế chủ nghĩa đơn phương, góp phần thúc đẩy sự phát triển của nền kinh tế toàn cầu.
Mặc dù dự thảo của OECD nhận được sự đóng góp của các chuyên gia, nhà nghiên cứu, doanh nghiệp và chính phủ của nhiều quốc gia, nhưng một hiệp định quốc tế vẫn còn rất nhiều điều khoản cần được thống nhất. OECD hy vọng các nước trong nhóm G20 sẽ đạt được thỏa thuận sơ bộ trước cuối tháng 1-2020 và tin tưởng dự thảo là minh chứng cho thấy hợp tác quốc tế có thể giải quyết các vấn đề phát sinh trong tiến trình toàn cầu hóa. Và, đó cũng sẽ là một thắng lợi quan trọng của chủ nghĩa đa phương trên thế giới.